





8月宠物电商销售月报 | 再度转负,哪些赛道依旧具备韧性?

派读团队讯,当前,宠物行业整体迈入存量竞争阶段,各细分品类冷暖分化显著,而关于宠物电商的细分数据、品类走势与行业格局缺乏系统化月度复盘。为此,派读团队特别推出《8月:派读宠物电商月度分析》,旨在全面拆解8月宠物电商销售数据、梳理品类增长逻辑与品类格局变化,为宠物品牌、渠道商家、行业从业者提供客观数据参考与经营方向指引。
(以下仅为报告部分节选,如需获取全部内容,可扫描下方二维码购买宠业硬核资料包,一键解锁1000+宠业最新趋势报告)
8月线上大盘情况
再度回落——八月大盘重现负增长
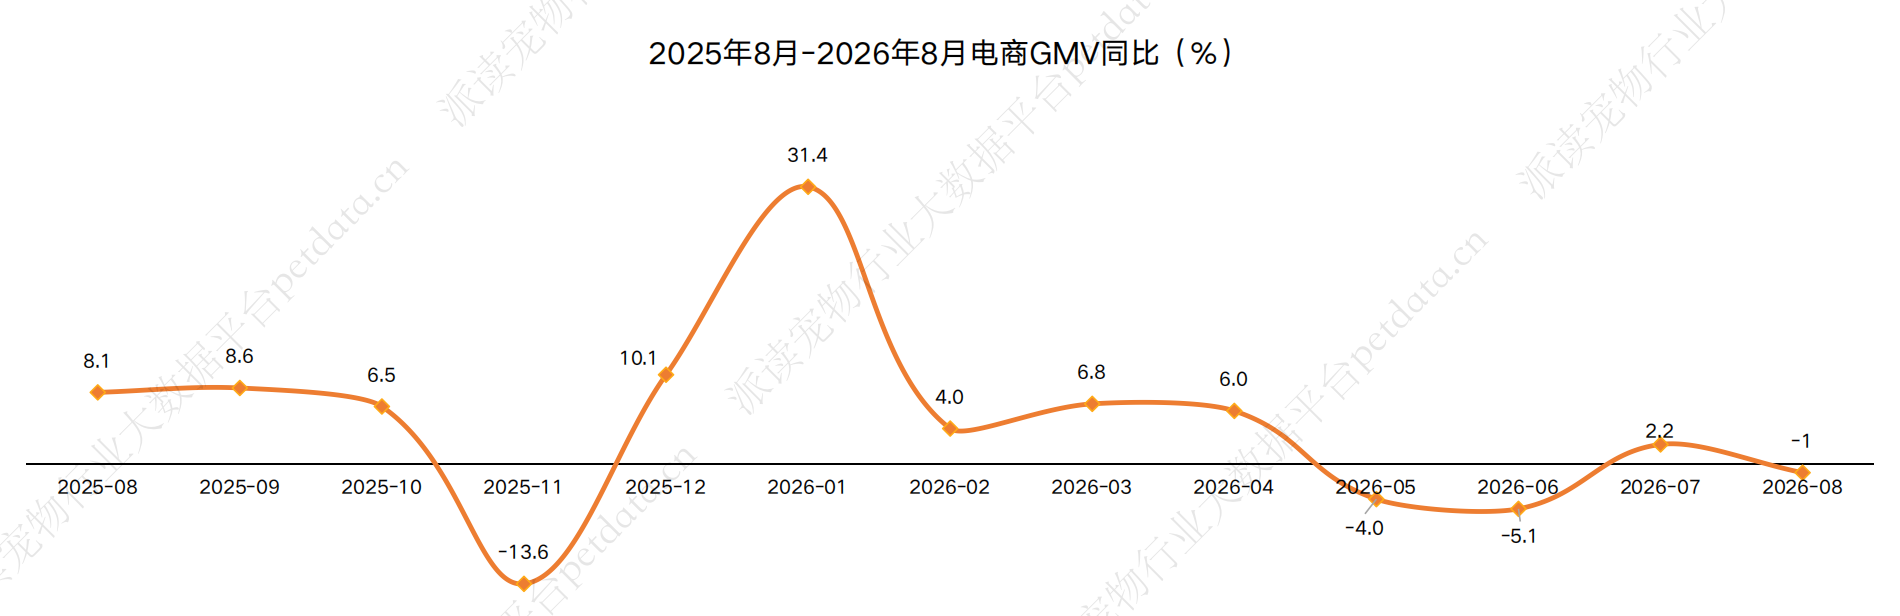
2025年8月至2026年8月,宠物电商GMV同比增速经历了“震荡—冲高—回落—站稳—再负”的完整周期。2026年1月受年货节拉动,同比增速冲高至+31.4%,为近13个月峰值;2-4月增速回落至4%-7%区间;5-6月连续负增长(-4.0%、-5.1%),市场承压明显。7月同比增速回正至+2.2%,结束了连续两个月的负增长态势,但8月同比再度转负至-1.0%,回落了3.2个百分点,显示市场复苏动力仍不稳固。同比来看,2025年8月同比增速为+8.1%,今年8月转负反映出去年同期高基数下的增长压力。下半年需关注双11等大促节点能否重新点燃消费动能。
细分板块:主粮线上销售情况
微增企稳——主粮市场低位运行
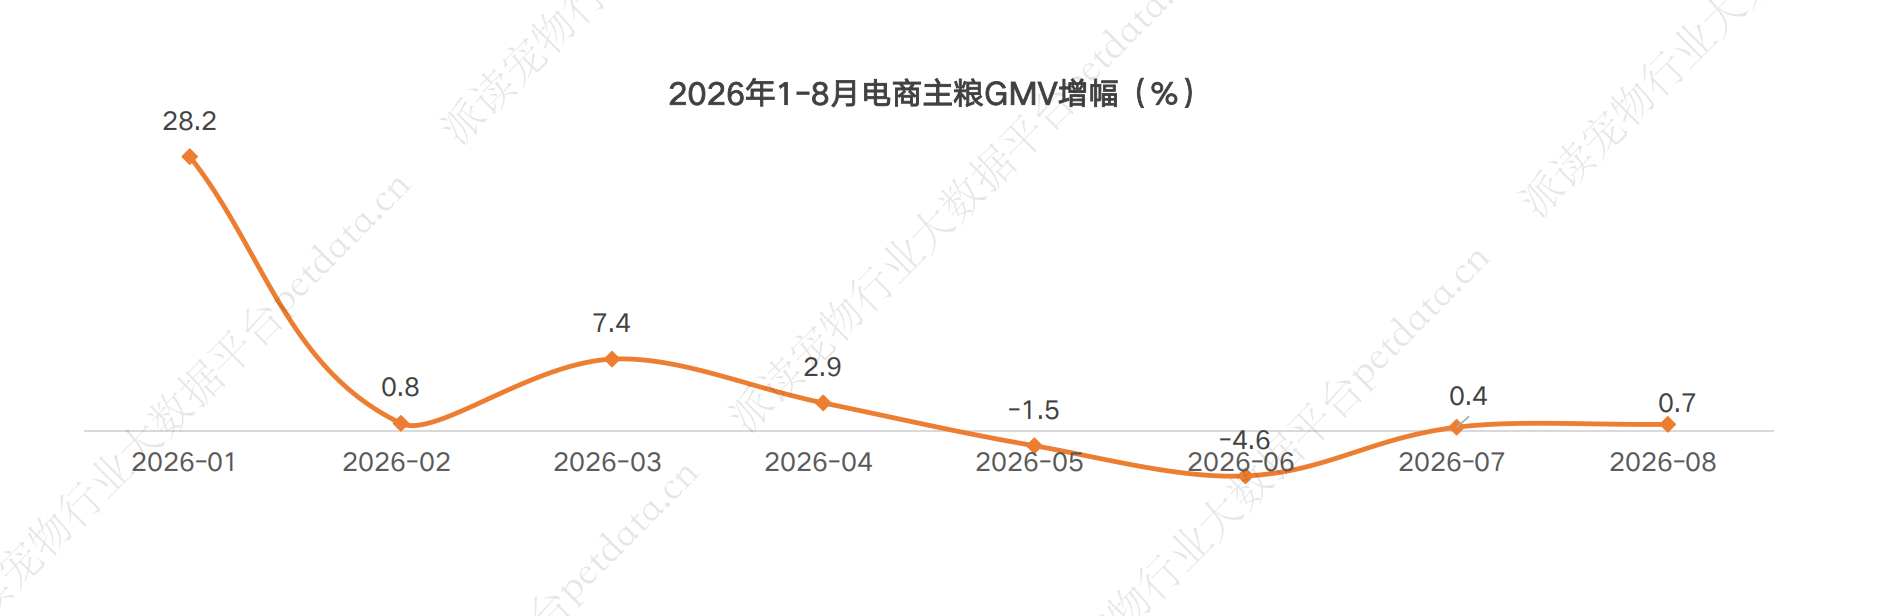
2026年1-8月,电商主粮市场呈现“震荡探底”的走势:1月受年货节拉动,同比+28.2%,为年内峰值;2月受春节错期影响增速骤降至+0.8%;3月短暂回升至+7.4%,4月回落至+2.9%;5-6月连续负增长(-1.5%、-4.6%),市场承压明显。7月同比微增0.4%,结束了连续两个月的负增长态势;8月同比延续微增至+0.7%,较上月提升0.3个百分点,显示主粮市场在经历上半年调整后初现企稳迹象,但增速仍在低位区间运行。下半年需关注双11等大促节点对囤货需求的拉动效果,以及高端细分品类能否持续贡献增量。
TOP5降至30.8%,头部份额明显流失
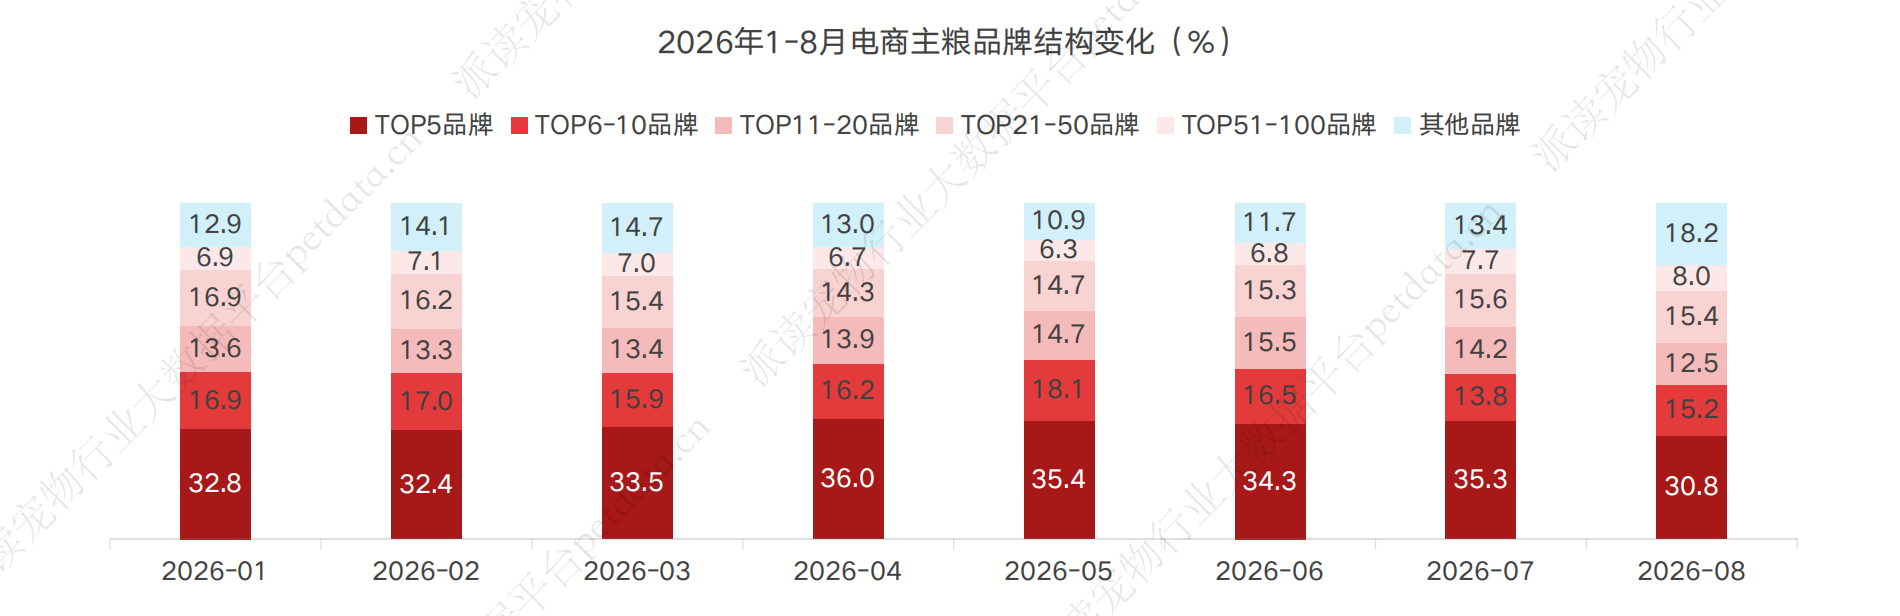
2026年1-8月电商主粮品牌市场结构出现显著变化:TOP5品牌份额从1月的32.8%波动上升至7月的35.3%,但8月大幅下降至30.8%,为年内低点,较上月下降4.5个百分点;TOP6-10品牌份额从上月的13.8%回升至15.2%;TOP11-20品牌份额从14.2%降至12.5%;其他品牌份额从上月的13.4%大幅攀升至18.2%,为年内高点。整体来看,8月头部品牌份额明显流失,中腰部及长尾品牌份额大幅回升,市场集中度出现阶段性回落,竞争格局更趋分散。
细分板块:零食线上销售情况
降幅持续收窄——零食市场低位企稳
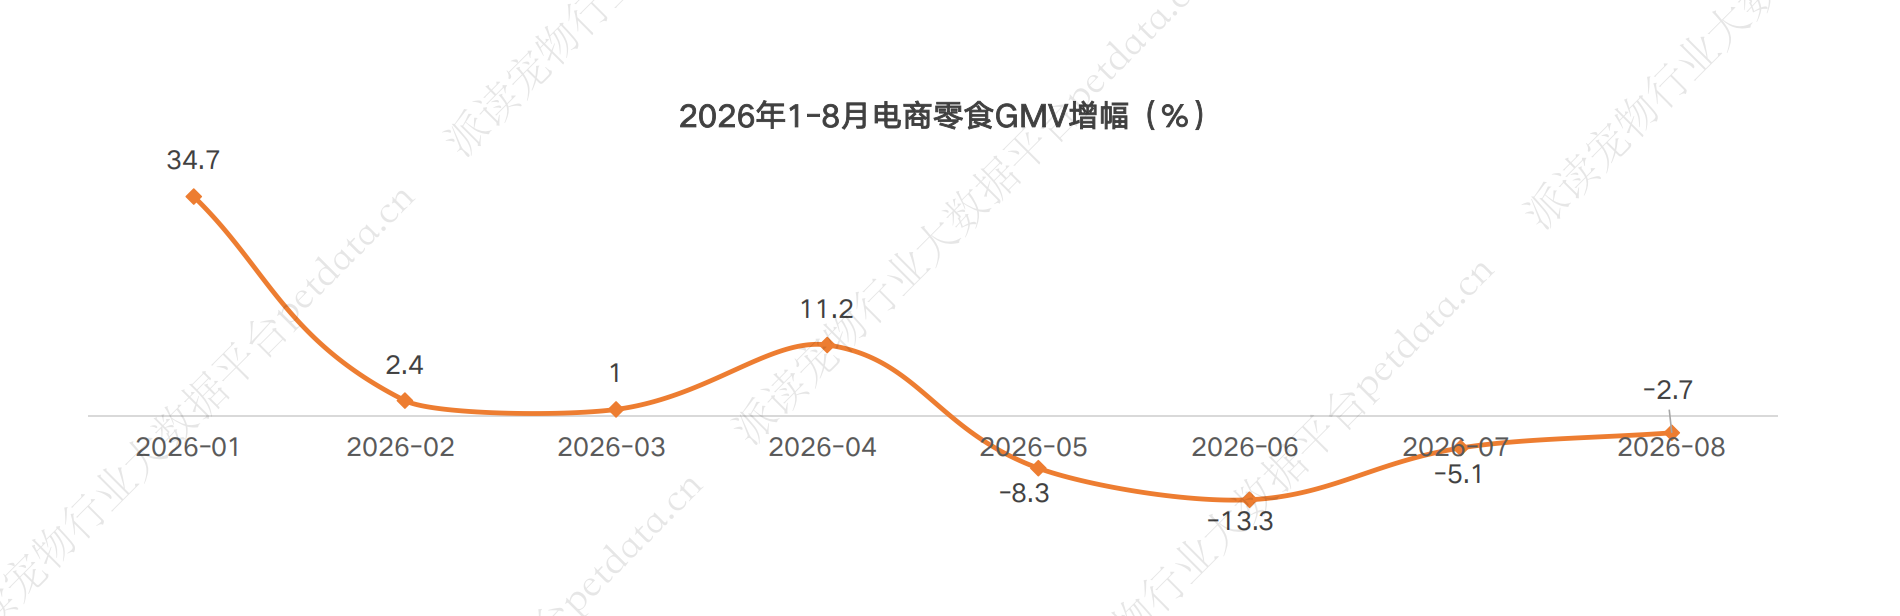
2026年1-8月电商零食市场波动显著:1月受春节年货消费驱动,同比增幅达+34.7%,为年内峰值;2-3月增速大幅放缓至+2.4%和+1.0%;4月出现反弹至+11.2%,但5-7月连续负增长(-8.3%、-13.3%、-5.1%)。8月同比降幅收窄至-2.7%,较上月改善2.4个百分点,显示零食市场在经历二季度的深度调整后,下行趋势持续缓解。但连续四个月的负增长仍表明市场尚未完全走出困境,下半年需关注大促节点对零食消费的刺激效果。
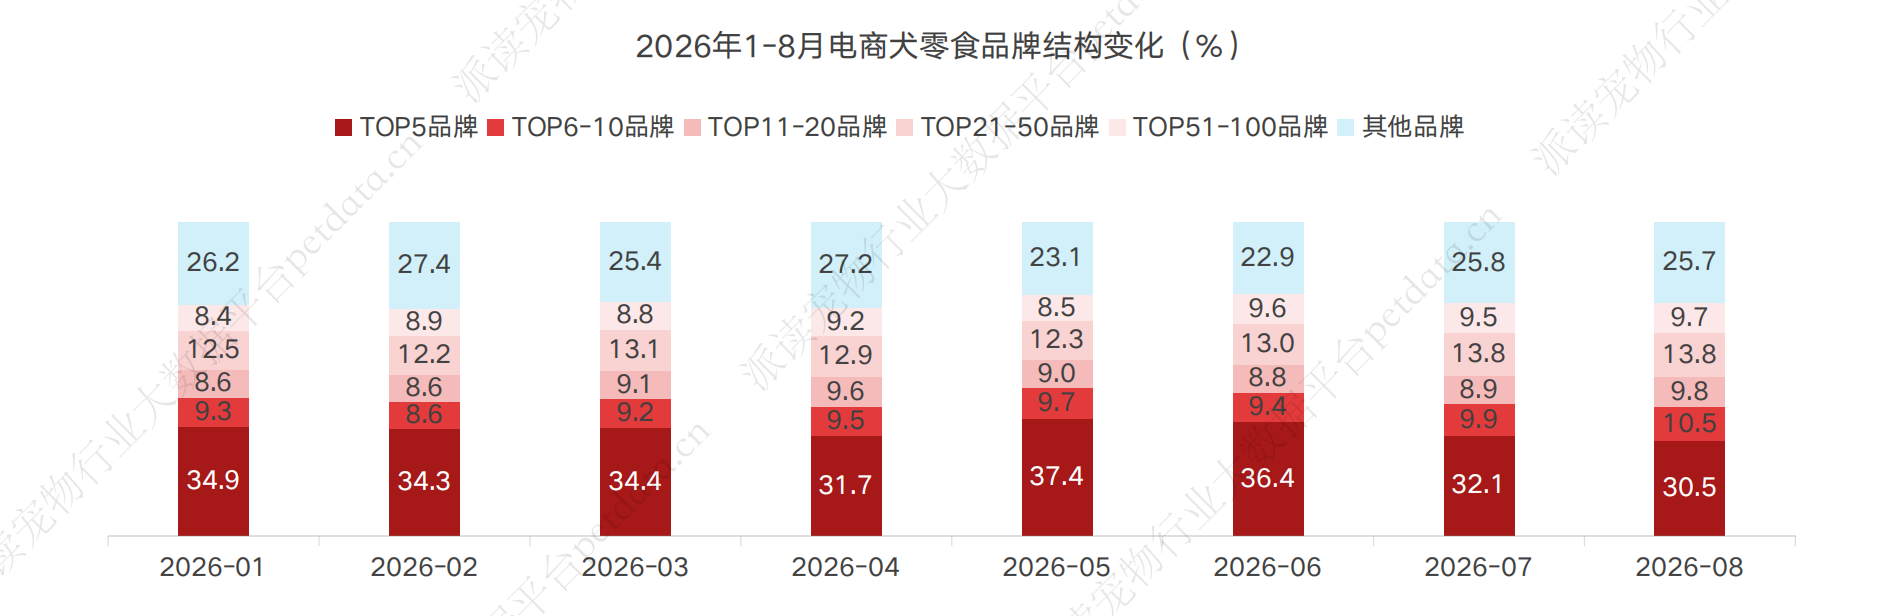
TOP5降至30.5%,犬零食竞争更趋分散
2026年1-8月电商犬零食品牌市场份额呈现“大促集中、平销分散”的波动特征:TOP5品牌份额在1-3月稳定在34%-35%区间,4月降至31.7%,5月大促拉动下飙升至37.4%,6月略降至36.4%,7月回落至32.1%,8月进一步下降至30.5%,为年内低点;TOP6-10品牌份额从9.9%升至10.5%;TOP11-20品牌份额从8.9%升至9.8%;其他品牌占比基本持平在25.7%-25.8%。整体来看,大促节点后头部品牌份额持续回流至中腰部和长尾品牌,犬零食市场竞争格局仍处于动态调整中,分散化趋势进一步加深。
TOP5微升至21.4%,猫零食低集中度格局未变
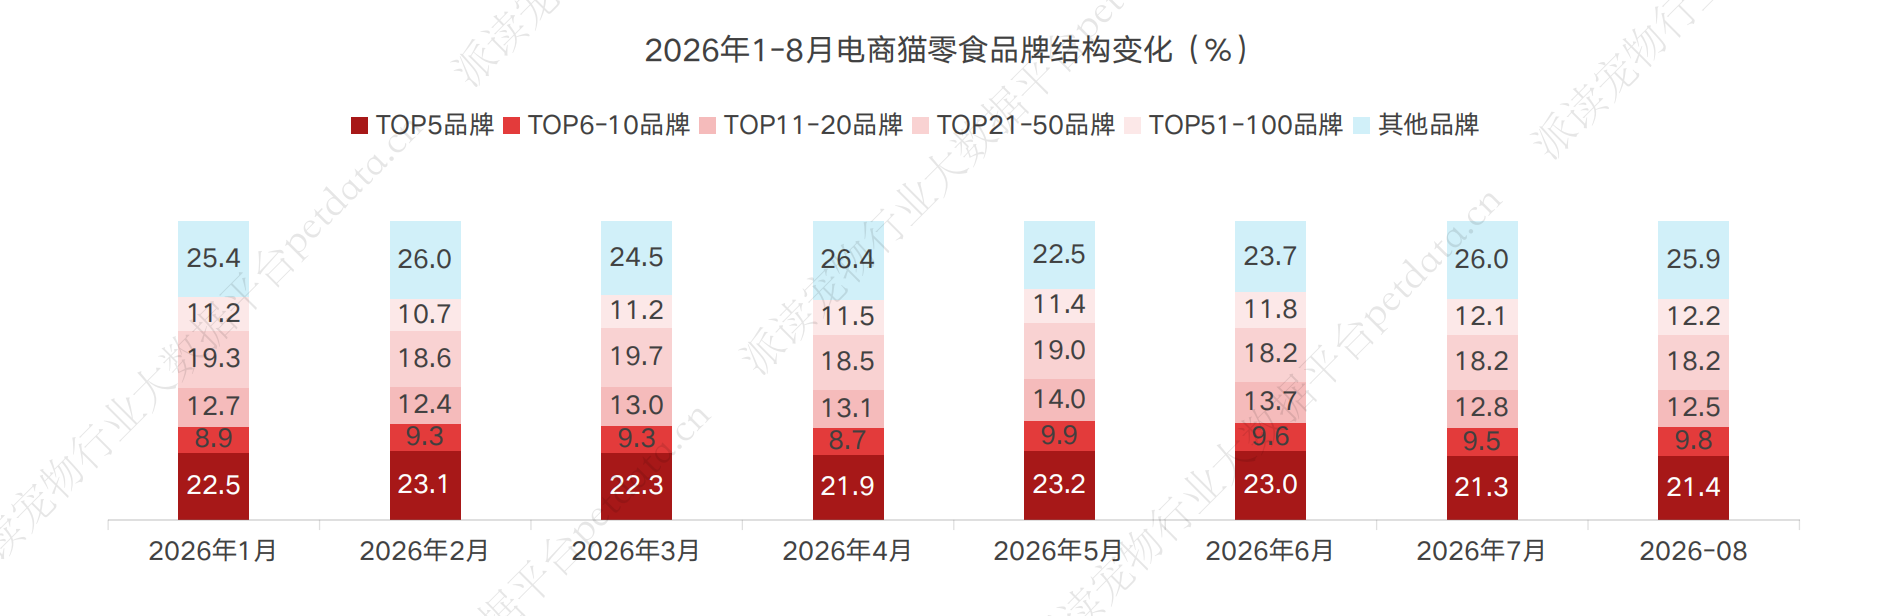
2026年1-8月电商猫零食品牌市场集中度整体偏低且呈窄幅波动:TOP5品牌份额在21.3%-23.2%间震荡,8月微升至21.4%,较上月的年内低点21.3%有所回升;TOP6-10品牌份额从9.5%升至9.8%;TOP11-20品牌份额从12.8%降至12.5%;TOP21-50品牌份额基本持平在18.2%;其他品牌占比从26.0%微降至25.9%。整体来看,猫零食市场头部品牌主导力较弱,中腰部及长尾品牌活跃度高,行业仍处于低集中度竞争状态,“群雄逐鹿”格局未变。
细分板块:营养品线上销售情况
延续双位数增长——营养品韧性仍强
2026年1-8月,营养品市场呈现“高开—震荡—反弹”的波动走势:1月销售额同比增长30.6%,开局强劲;2月受春节错位影响,同比仅微增1.6%;3-4月节后需求快速回补,分别同比增长18.9%和17.1%;5月同比下降13.3%,创阶段新低;6月同比微增0.9%,企稳迹象初现;7月同比增速大幅回升至17.8%。8月同比增速为15.1%,虽较上月有所回落,但仍保持双位数增长,为二季度以来连续两月高增长。总体来看,营养品市场在经历5月的深度调整后已重回高增长轨道,消费升级驱动的健康需求仍具韧性,下半年有望维持较好增长态势。

TOP5回升至42.1%,头部集中度再度提升
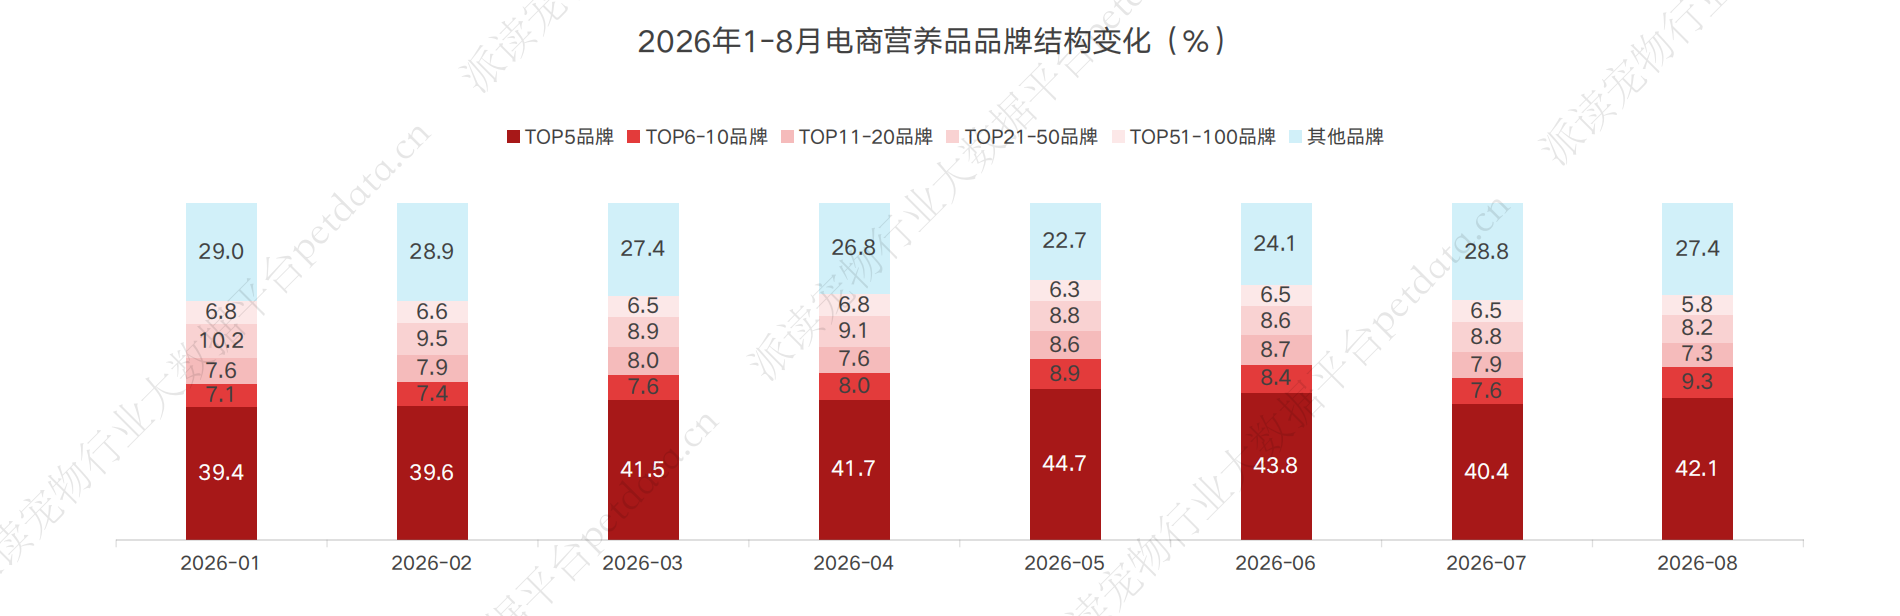
2026年1-8月营养品市场头部集中度呈“先升后降再升”的波动走势:TOP5品牌份额从1月的39.4%持续攀升至5月的44.7%,6月略降至43.8%,7月回落至40.4%,但8月回升至42.1%,头部优势重新确立;TOP6-10品牌份额从7.6%升至9.3%;TOP11-20品牌份额从7.9%降至7.3%;其他品牌份额从28.8%微降至27.4%。整体来看,营养品市场头部品牌主导力较强,7月的集中度回落仅为短期波动,中长期头部化趋势仍明确。
细分板块:用品线上销售情况
再度转负——用品市场复苏受阻
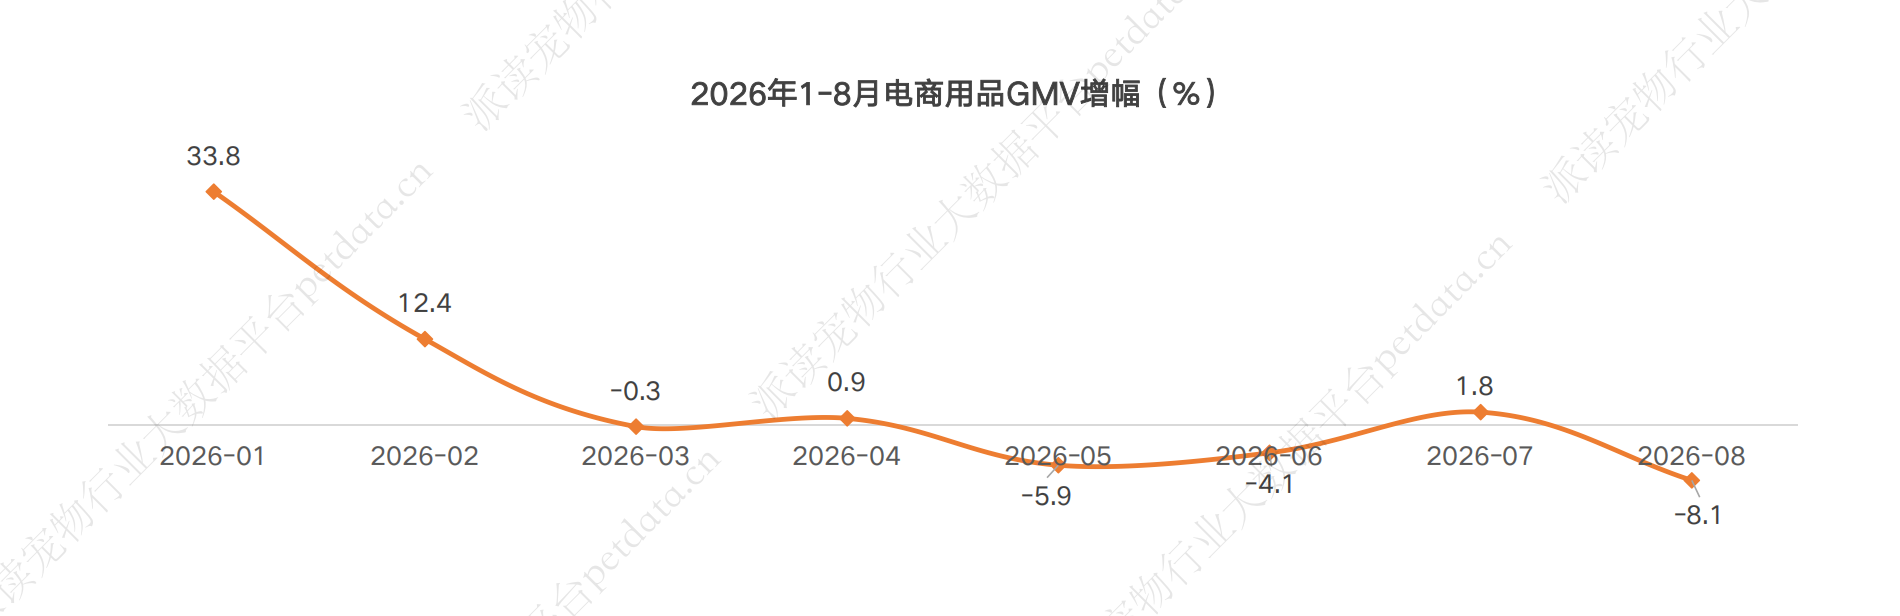
2026年1-8月用品市场经历了“冲高—回落—探底—回升—再负”的完整周期:1月同比+33.8%,开局强劲;2月增速放缓至+12.4%;3-4月增速趋于停滞(-0.3%、+0.9%);5-6月连续负增长(-5.9%、-4.1%);7月同比回正至+1.8%,结束了连续两个月的负增长态势。8月同比再度转负至-8.1%,降幅较上月扩大9.9个百分点,显示夏季消费尾声过后,用品市场复苏动力不足,上月的回升未能延续。下半年需关注秋季换季需求及双11大促对用品消费的持续刺激。
TOP5回升至11.3%,碎片化格局小幅缓解
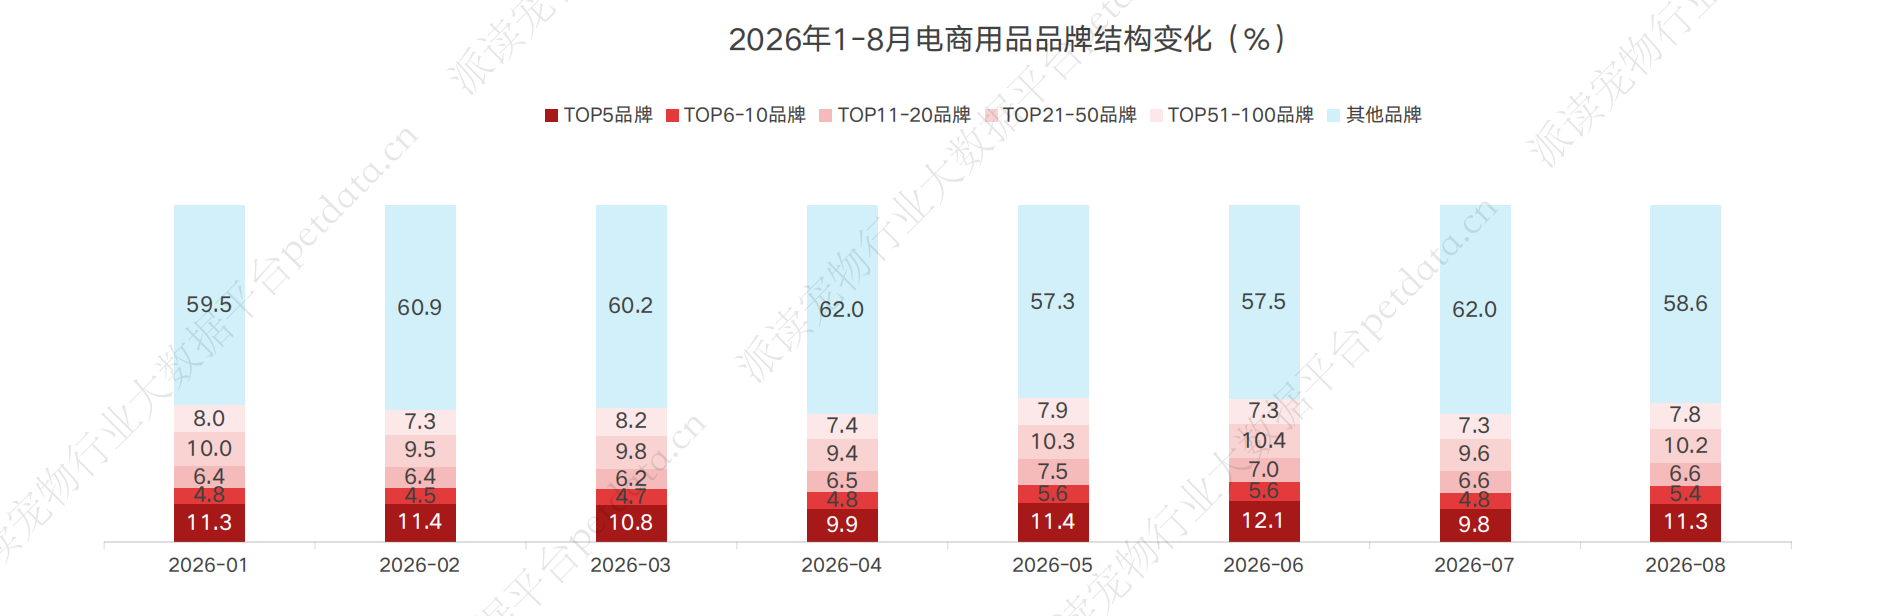
2026年1-8月宠物用品品牌市场份额呈现“波动中分散”的特征:TOP5品牌份额在1-3月维持在10.8%-11.4%区间,4月降至9.9%的阶段性低点,5-6月回升至11.4%和12.1%,7月再度回落至9.8%,但8月回升至11.3%,较上月提升1.5个百分点;TOP6-10品牌份额从4.8%升至5.4%;TOP21-50品牌份额从9.6%升至10.2%;其他品牌占比从62.0%回落至58.6%,下降3.4个百分点。整体来看,7月市场的高度碎片化在八月得到小幅缓解,头部及中腰部品牌份额均有所回升,但长尾品牌仍占据绝对主导地位,用品市场碎片化竞争格局未发生根本性改变。
细分板块:药品线上销售情况
延续双位数增长——药品市场韧性保持
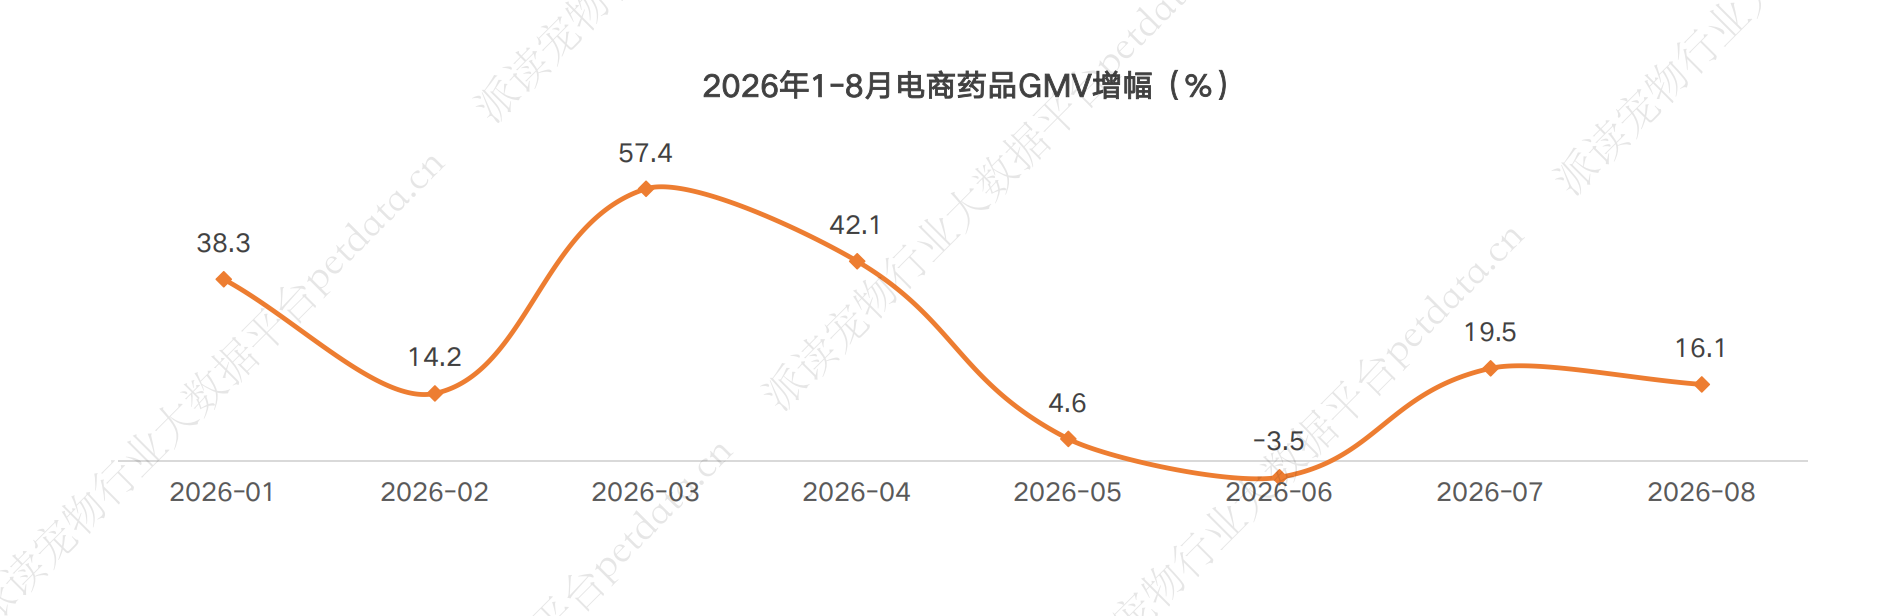
2026年1-8月,宠物药品市场整体表现亮眼,呈现“高位震荡—短期调整—回暖反弹”的走势:1月同比增长38.3%,开局强劲;2月受假期影响回落至+14.2%;3-4月强势反弹,分别同比增长57.4%和42.1%,创阶段新高;5月大幅回落至+4.6%,6月同比转负至-3.5%;7月同比增速回升至+19.5%。8月同比增速为+16.1%,虽较上月有所回落,但仍保持双位数增长,为二季度以来连续两月高增长。总体来看,药品市场在经历5-6月的调整后已回暖,显示宠物医疗消费需求的较强韧性。下半年需持续关注驱虫季和疾病高发期对药品需求的拉动效应。
(以上仅为报告部分节选,如需获取全部内容,可扫描下方二维码购买宠业硬核资料包,一键解锁1000+宠业最新趋势报告)
End
《2026年中国宠物食品消费报告》正式上线
评论区