





9月宠物电商销售月报 | 降幅持续扩大,双11能否力挽颓势?

派读团队讯,当前,宠物行业整体迈入存量竞争阶段,各细分品类冷暖分化显著,而关于宠物电商的细分数据、品类走势与行业格局缺乏系统化月度复盘。为此,派读团队特别推出《9月:派读宠物电商月度分析》,旨在全面拆解9月宠物电商销售数据、梳理品类增长逻辑与品类格局变化,为宠物品牌、渠道商家、行业从业者提供客观数据参考与经营方向指引。
(以下仅为报告部分节选,如需获取全部内容,可扫描下方二维码购买宠业硬核资料包,一键解锁1000+宠业最新趋势报告)
9月线上大盘情况
降幅持续扩大——九月大盘再度探底
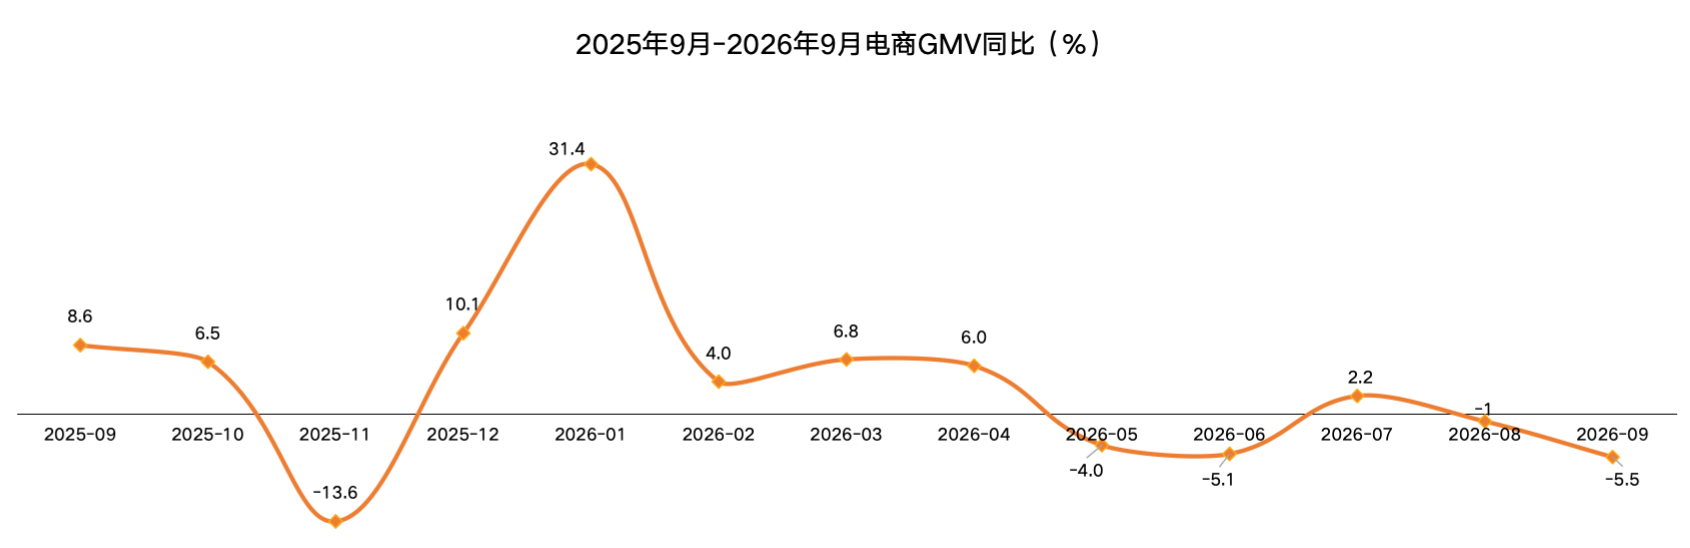
2025年9月至2026年9月,宠物电商GMV同比增速经历了“震荡—冲高—回落—再探底”的完整周期。2026年1月受年货节拉动,同比增速冲高至+31.4%,为近13个月峰值;2-4月增速回落至4%-7%区间;5-6月连续负增长(-4.0%、-5.1%);7月短暂回正至+2.2%,但8月再度转负至-1.0%,9月同比进一步扩大至-5.5%,较上月回落4.5个百分点。同比来看,2025年9月同比增速为+8.6%,今年9月的大幅下滑反映出年同期高基数叠加消费疲软的双重压力。市场已连续三个月出现负增长(除7月短暂回正),复苏动力明显不足,下半年需密切关注双11大促节点能否扭转下行趋势。
细分板块:主粮线上销售情况
再度转负——主粮市场复苏中断
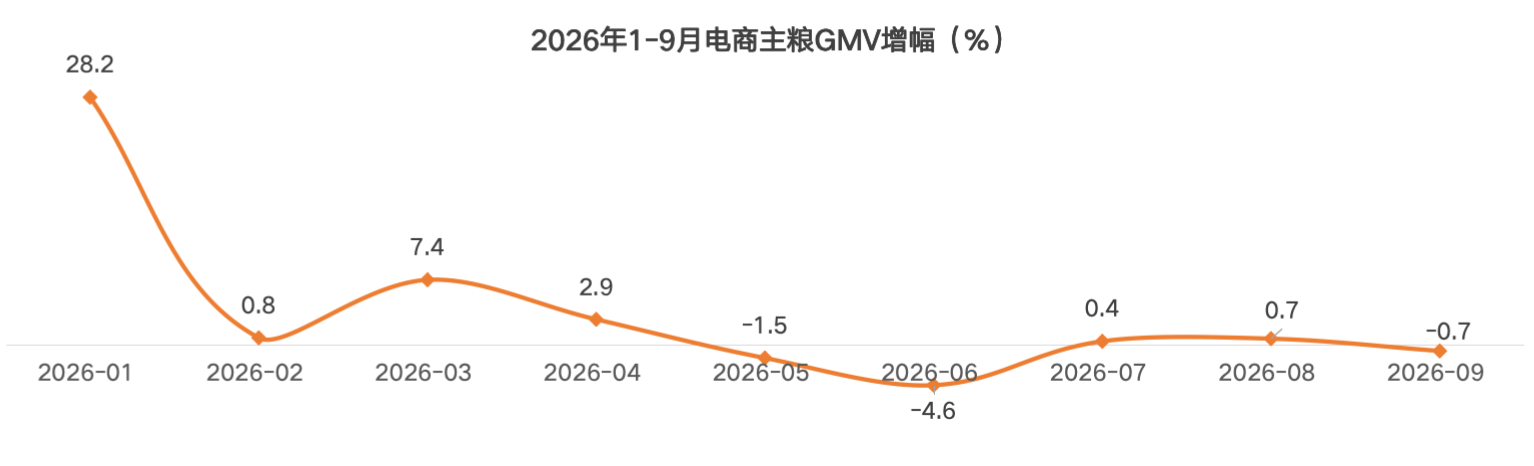
2026年1-9月,电商主粮市场呈现“震荡探底”的走势:1月受年货节拉动,同比+28.2%,为年内峰值;2月受春节错期影响增速骤降至+0.8%;3月短暂回升至+7.4%,4月回落至+2.9%;5-6月连续负增长(-1.5%、-4.6%);7-8月连续两月微增(+0.4%、+0.7%),初现企稳迹象。但9月同比再度转负至-0.7%,结束了连续两个月的正增长态势,显示主粮市场复苏基础仍不牢固。下半年需关注双11等大促节点对囤货需求的拉动效果,以及高端细分品类能否持续贡献增量。
TOP5连降至29.2%,头部份额持续流失
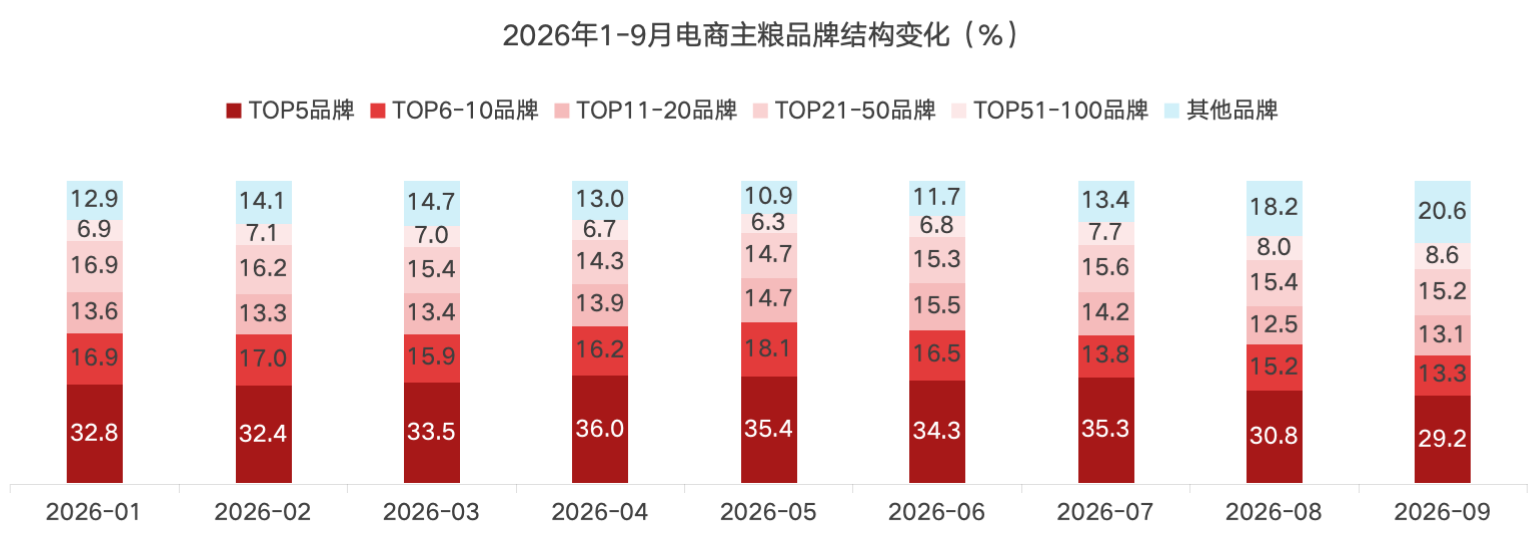
2026年1-9月电商主粮品牌市场结构出现显著变化:TOP5品牌份额从1月的32.8%波动上升至7月的35.3%,但8月大幅降至30.8%,9月进一步下降至29.2%,连续两月创年内新低,较7月高点下降6.1个百分点;TOP6-10品牌份额从上月的15.2%回落至13.3%;TOP11-20品牌份额从12.5%微升至13.1%;其他品牌份额从上月的18.2%进一步攀升至20.6%,为年内高点。整体来看,8月以来头部品牌份额持续流失,中腰部及长尾品牌份额大幅回升,市场集中度连续两月出现阶段性回落,竞争格局更趋分散。
细分板块:零食线上销售情况
降幅再度扩大——零食市场持续承压
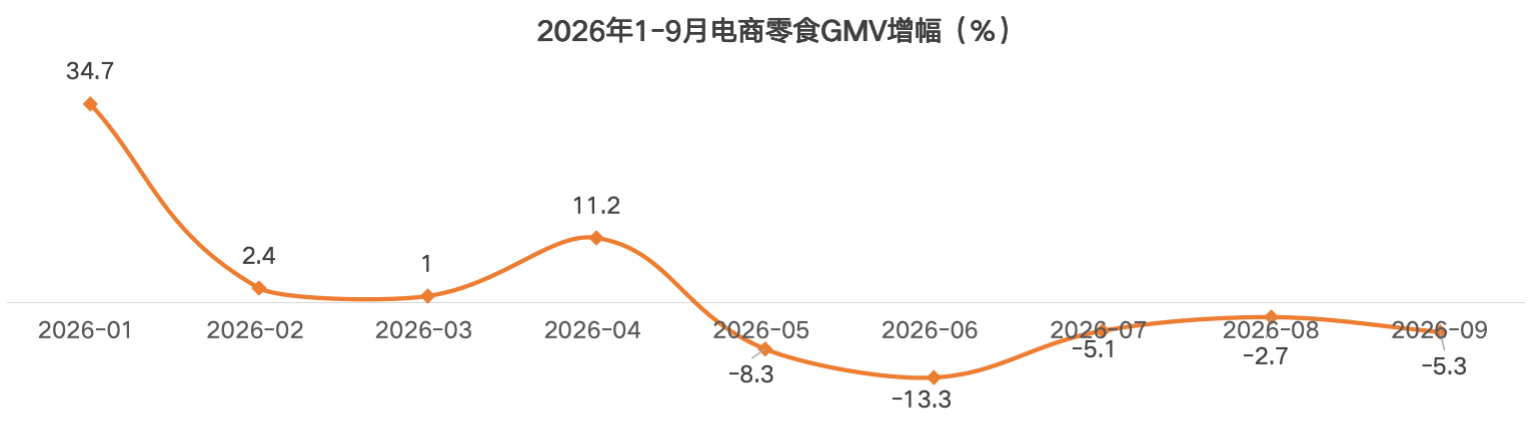
2026年1-9月电商零食市场波动显著:1月受春节年货消费驱动,同比增幅达+34.7%,为年内峰值;2-3月增速大幅放缓至+2.4%和+1.0%;4月出现反弹至+11.2%,但5月以来连续五个月负增长(-8.3%、-13.3%、-5.1%、-2.7%)。9月同比降幅扩大至-5.3%,较上月回落2.6个百分点,显示零食市场在经历短暂收窄后再度承压。连续五个月的负增长表明市场尚未触底,下半年需关注双11大促节点对零食消费的刺激效果,以及新兴品类能否带动大盘回正。
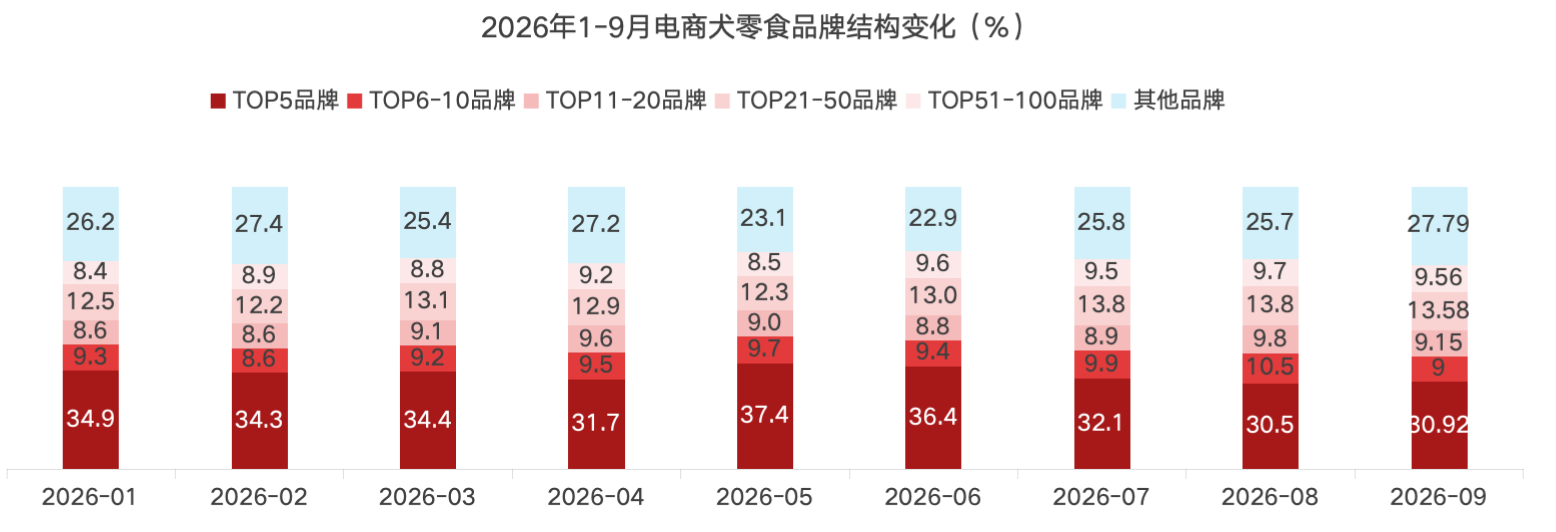
TOP5微升至30.9%,犬零食格局阶段性企稳
2026年1-9月电商犬零食品牌市场份额呈现“大促集中、平销分散”的波动特征:TOP5品牌份额在1-3月稳定在34%-35%区间,4月降至31.7%,5月大促拉动下飙升至37.4%,6月略降至36.4%,7月回落至32.1%,8月进一步降至30.5%的年内低点,9月微升至30.9%,出现阶段性企稳迹象;TOP6-10品牌份额从10.5%回落至9.0%;TOP11-20品牌份额从9.8%降至9.2%;其他品牌占比从25.7%升至27.8%。整体来看,头部品牌份额在8月触底后出现微幅回升,但中腰部品牌份额有所回落,犬零食市场竞争格局仍处于动态调整中。
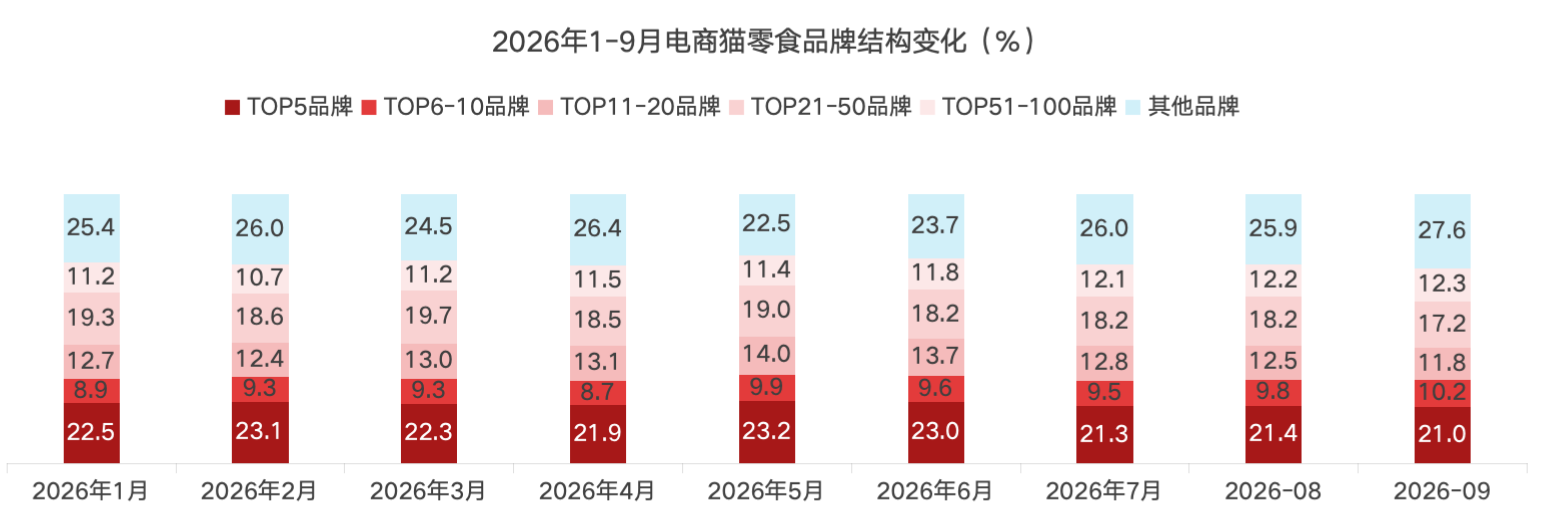
TOP5再降至21.0%,猫零食集中度持续走低
2026年1-9月电商猫零食品牌市场集中度整体偏低且呈波动下行趋势:TOP5品牌份额在21.0%-23.2%间震荡,9月降至21.0%,创年内新低,较上月进一步下降;TOP6-10品牌份额从9.8%升至10.2%;TOP11-20品牌份额从12.5%降至11.8%;TOP21-50品牌份额从18.2%降至17.2%;其他品牌占比从25.9%升至27.6%。整体来看,猫零食市场头部品牌主导力进一步减弱,中腰部及长尾品牌份额持续扩大,行业仍处于低集中度竞争状态,“群雄逐鹿”格局未变。
细分板块:营养品线上销售情况
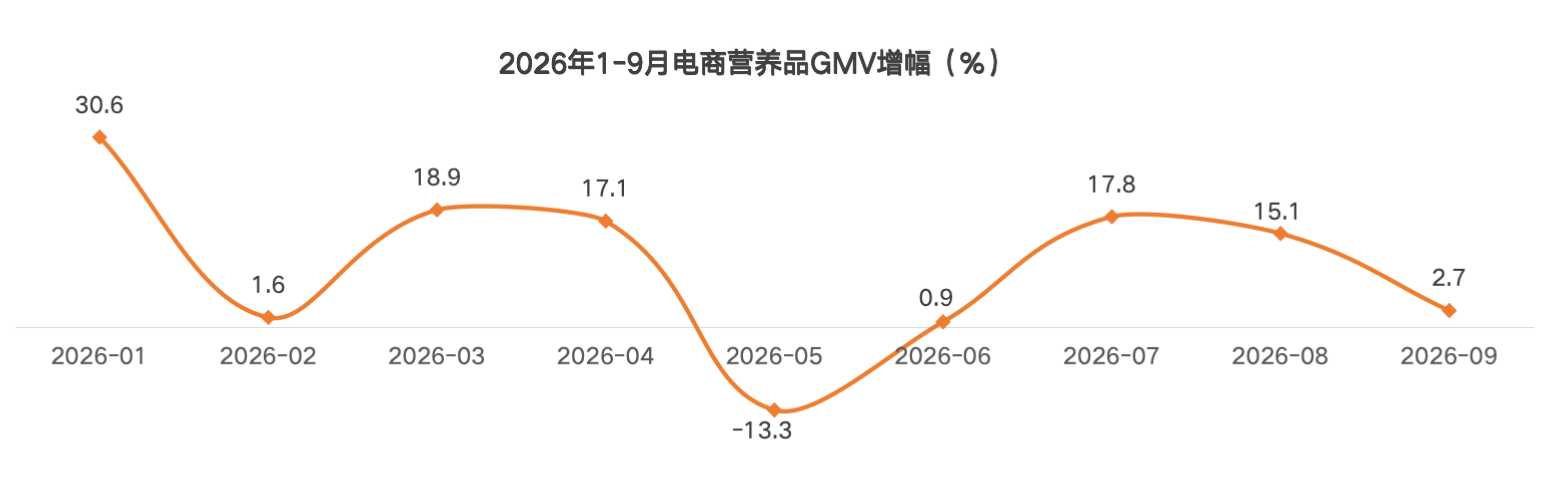
增速骤降——营养品增长动能减弱
2026年1-9月,营养品市场呈现“高开—震荡—反弹—骤降”的波动走势:1月同比增长30.6%,开局强劲;2月受春节错位影响,同比仅微增1.6%;3-4月节后需求快速回补,分别同比增长18.9%和17.1%;5月同比下降13.3%,创阶段新低;6月同比微增0.9%;7-8月连续两月双位数高增长(+17.8%、+15.1%)。9月同比增速骤降至+2.7%,较上月大幅回落12.4个百分点,结束了连续两月的高增长态势。总体来看,营养品市场在经历7-8月的强势反弹后增长动能明显减弱,但仍保持正增长,消费升级驱动的健康需求仍具一定韧性。
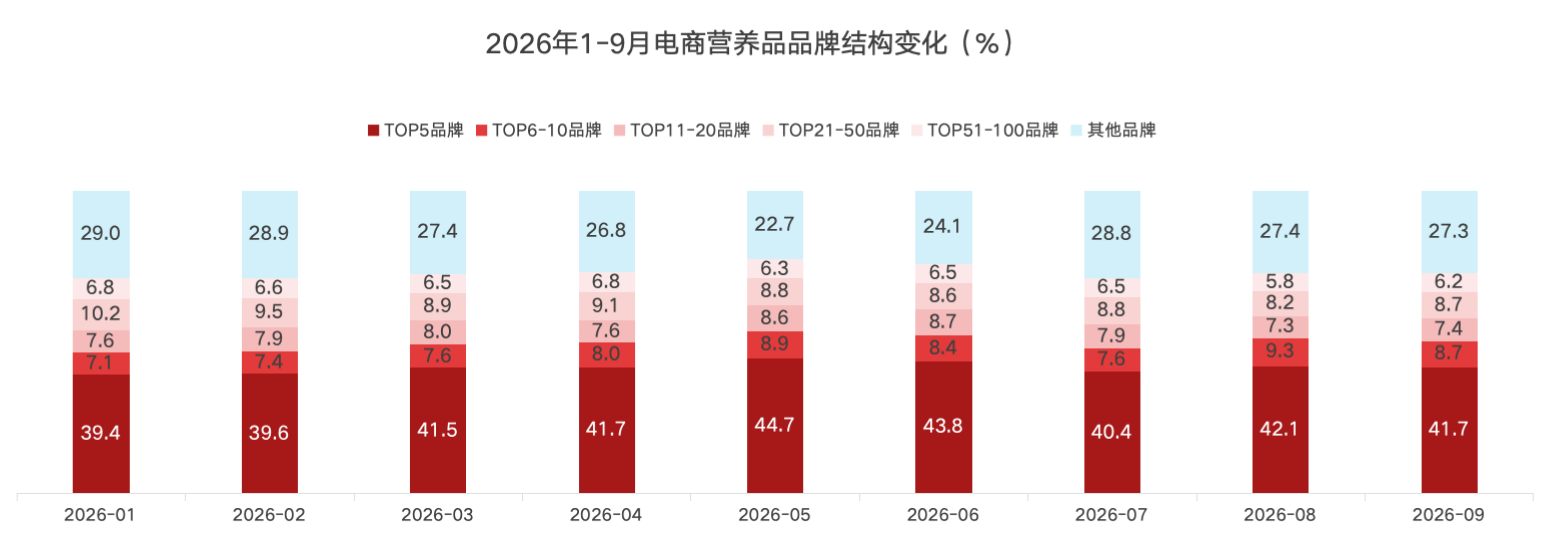
TOP5微降至41.7%,头部格局基本稳定
2026年1-9月营养品市场头部集中度呈窄幅波动走势:TOP5品牌份额从1月的39.4%持续攀升至5月的44.7%,6月略降至43.8%,7月回落至40.4%,8月回升至42.1%,9月微降至41.7%,基本维持在41%-42%区间;TOP6-10品牌份额从9.3%降至8.7%;TOP11-20品牌份额从7.3%微升至7.4%;TOP21-50品牌份额从8.2%升至8.7%;其他品牌份额从27.4%微升至27.3%。整体来看,营养品市场头部品牌主导力较强,9月的微降属正常波动,中长期头部化趋势基本稳定。
细分板块:用品线上销售情况
降幅持续扩大——用品市场连月探底
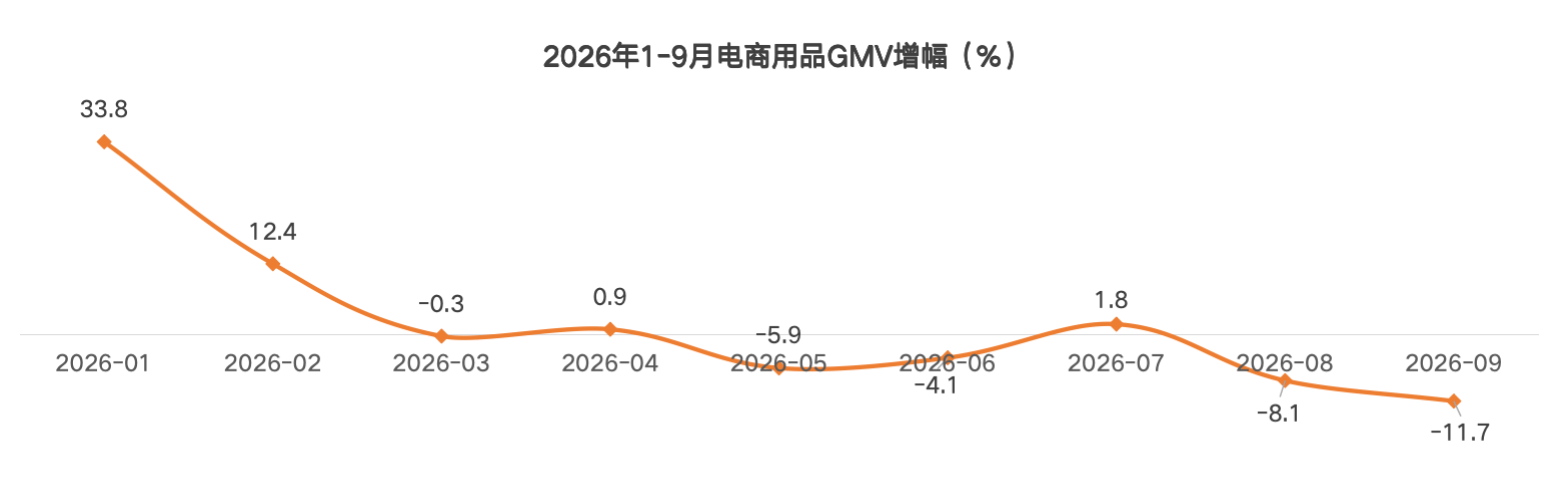
2026年1-9月用品市场经历了“冲高—回落—探底—短暂回升—持续探底”的周期:1月同比+33.8%,开局强劲;2月增速放缓至+12.4%;3-4月增速趋于停滞(-0.3%、+0.9%);5-6月连续负增长(-5.9%、-4.1%);7月短暂回正至+1.8%;8月再度转负至-8.1%;9月同比进一步扩大至-11.7%,较上月回落3.6个百分点,为年内最低值。连续两月负增长且降幅持续扩大,显示夏季消费旺季结束后,用品市场进入深度调整期。下半年需关注秋季换季需求及双11大促对用品消费的拉动效果。
TOP5微降至11.3%,碎片化格局持续
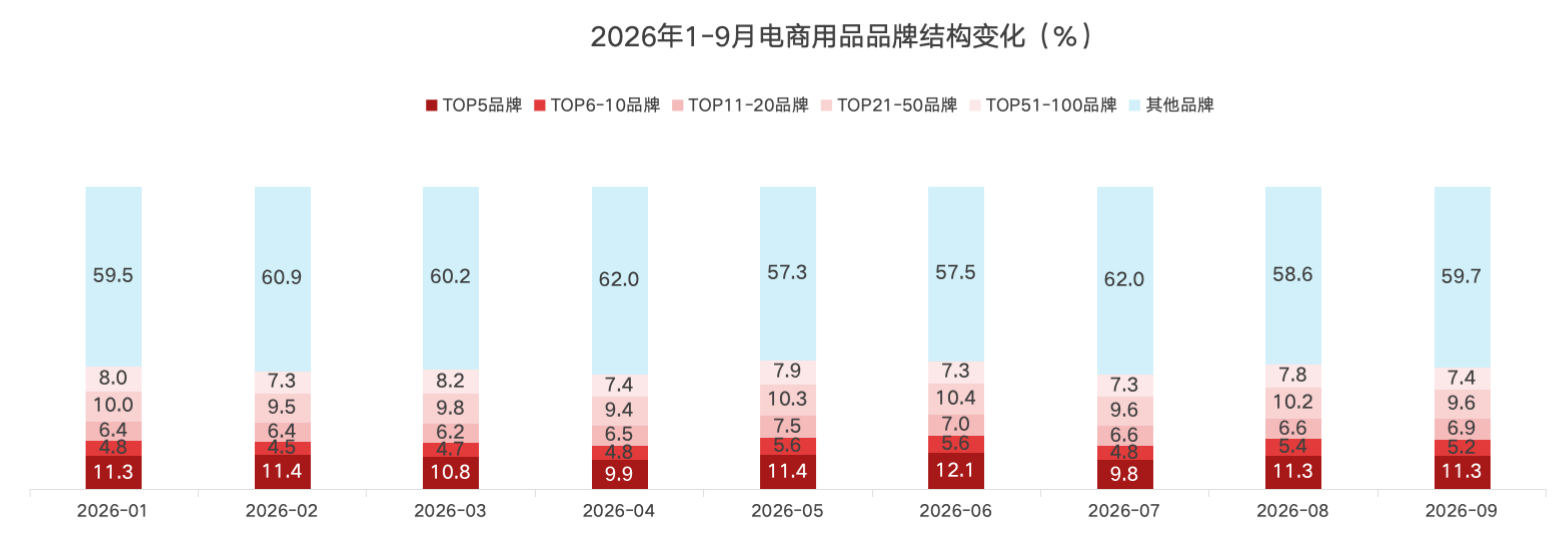
2026年1-9月宠物用品品牌市场份额呈现“波动中分散”的特征:TOP5品牌份额在9.8%-12.1%区间波动,9月为11.3%,与上月基本持平;TOP6-10品牌份额从5.4%降至5.2%;TOP11-20品牌份额从6.6%升至6.9%;TOP21-50品牌份额从10.2%降至9.6%;其他品牌占比从58.6%升至59.7%。整体来看,用品市场长期以来的碎片化竞争格局未发生改变,长尾品牌仍占据绝对主导地位,头部品牌集中度持续处于低位。
细分板块:药品线上销售情况
大幅转负——药品市场高增长中断
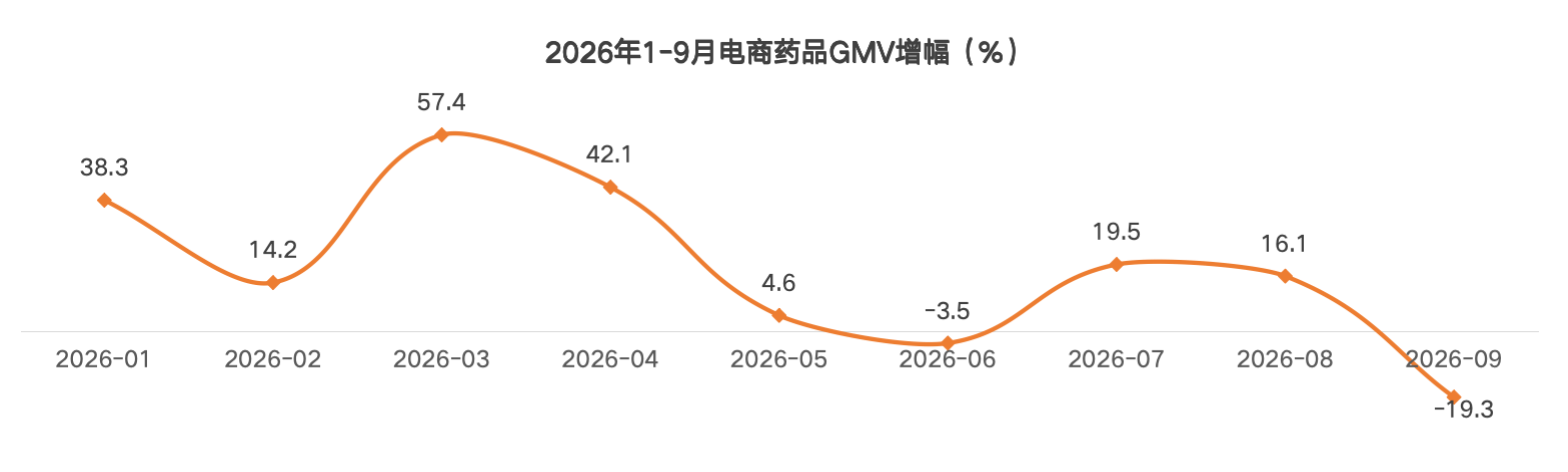
2026年1-9月,宠物药品市场呈现“高位震荡—短期调整—回暖反弹—骤然转负”的走势:1月同比增长38.3%,开局强劲;2月受假期影响回落至+14.2%;3-4月强势反弹,分别同比增长57.4%和42.1%,创阶段新高;5月大幅回落至+4.6%,6月同比转负至-3.5%;7-8月连续两月双位数高增长(+19.5%、+16.1%)。9月同比大幅转负至-19.3%,较上月回落35.4个百分点,结束了连续两月的高增长态势,为年内最低值。总体来看,药品市场在经历7-8月的强势反弹后骤然回落,显示宠物医疗消费需求的波动性较大。下半年需持续关注驱虫季和疾病高发期对药品需求的拉动效应。
TOP5连降至37.4%,头部份额持续回落
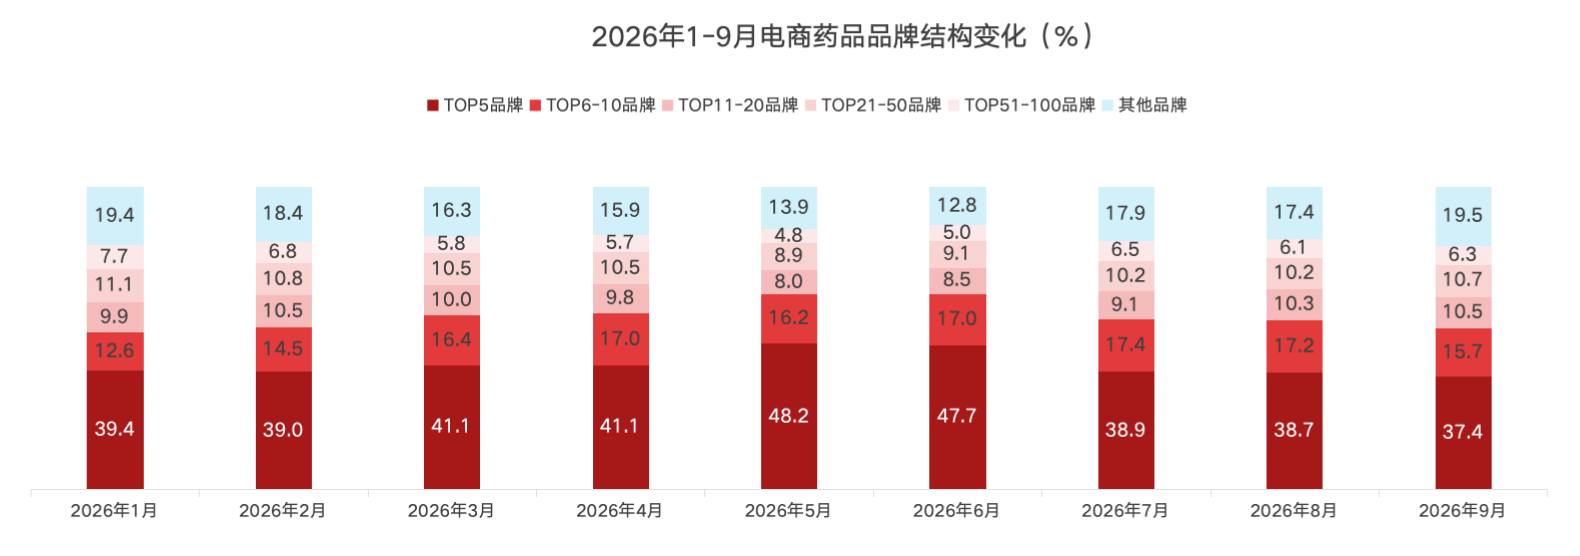
2026年1-9月宠物药品品牌市场头部集中度呈“先升后降”的走势:TOP5品牌份额从1月的39.4%持续攀升至5月的48.2%,为年内高点;6月略降至47.7%;7月大幅回落至38.9%;8月微降至38.7%;9月进一步降至37.4%,连续四月回落,较高点下降10.8个百分点;TOP6-10品牌份额从上月的17.2%降至15.7%;TOP11-20品牌份额从10.3%升至10.5%;其他品牌份额从17.4%升至19.5%。整体来看,5月大促后头部品牌份额持续流失,中腰部及长尾品牌份额逐步回升,药品市场集中度出现阶段性回落,但TOP5仍保持近四成份额,头部优势依然明显。
(以上仅为报告部分节选,如需获取全部内容,可扫描下方二维码购买宠业硬核资料包,一键解锁1000+宠业最新趋势报告)
End
《2026年中国宠物食品消费报告》正式上线
评论区